
結局老後(退職後)資金はいくら必要か?
誰も教えてくれない…。けれど、本当に気になる話題ではないかと思います。 1.老後年金2,000万円足りない問題は何だったのか 2019年6月には「老後2,000万円足りない問題」という話題が日本中を駆け巡りました。これをざっくりとお伝えすると、平均的な夫婦二人の家庭での月の収支は以下の通りとなります。 家庭内支出:約26.5万円/月 年金収入 :約21.0万円/月 毎月の不足金が約5.5万円で30年分を計算すると、約2,000万円になるという内容でした。 しかし、実際には賃貸か持ち家か、居住地域、夫婦の年齢差、病気の有無などによって非常に大きな差が生じますし、不測の支出(親の介護/病気/住宅の修繕その他)は含まれておりません。 また、「平均的な夫婦二人の家庭の支出約26.5万円」という数字が非常に眉唾な数字でもあります。 2025年の日本の平均給与は487万円でした。手取りにすると、380万円ほどですので月の手取りは32万円弱となります。このコラムをご覧になっているあなたの現在の年収はおいくらぐらいでしょうか。私はこれまで、2,000組近くの海外にお住まいの日本人(日本居住者も2,000組ほど)の方のご相談を担当させて頂きましたが、少なくとも30歳以上の方は全員が平均の487万円以上で、600〜1,200万円ぐらいの方が多いと認識しております。 今現在、平均以上の収入がある方が、数年〜30年後ぐらいに老後(退職後)を迎えられる時に、平均よりも少ない生活が出来ることは、まずあり得ません。 2.実際にいくら必要か 結論からお伝えすると、人によって全く結果が異なりますが、少なくとも本コラムをご覧になっている方のほとんどは、残念ながら2,000万円で足りるということはほぼないと考えます。退職後に年金以外の恒常的な収入がある方は別です。 生命保険文化センターの老後生活費データによると、2025年の家計調査では、65歳以上の平均的な生活費は、月額約29.7万円とのことです。 上述の通り、海外で駐在されている方や現地採用の方のほとんどが、日本の平均よりも高い収入を得られているかと思います。 その為、「少々」余裕のある生活費は約40万円とのことです。 収入が多い方は65歳以降の年金収入も増えますので、月額28万円ほどとなります(細かな計算は省略します)。 ちょっと余裕のある夫婦二人の家庭での月の収支は以下の通りとなります。 家庭内支出:約40万円 年金収入 :約28万円 月額12万円足りないことになりますので、30年で計算すると4,320万円足りないこととなります。 3.物価上昇が非常に重要 ところがこの計算には物価上昇が含まれていません。 現在55歳の方は10年後に退職を迎えることになりますが、90歳になるのは今から35年後となります。 当然、今の40万円という価値が35年後も40万円ということはあり得ません。 30歳の方であれば、60年後となりますので、いずれにしても物価上昇も考慮に入れる必要があります。 有難いことに、年金は物価上昇もある程度考慮してくれます。 しかしその反面、「マクロ経済スライド」という仕組みがあって、少子超高齢社会の今はマイナス側に調整されるというのが現状です。 実際に過去の実績を見ると、物価上昇率と年金の改定率には1.2〜1.5%ほどの差がある様です。 簡単にお伝えすると、毎年1.5%ずつ年金の価値が落ちる(周りの物価が上がる)ということになります。 例えば、今後も1.5%の乖離があったとして、20年〜60年後には現在の40万円の価値は以下の通りとなります。 20年後:30万円 30年後:26万円 40年後:22万円 50年後:19万円 = 半分以下 60年後:16万円 50年後には今の40万円の価値が半分以下になってしまうため、生活水準を全て半分にする必要があるということになります。20年後でも40万円→30万円と10万円も目減りしてしまいますので、来年退職だから物価上昇は考慮しなくて良いか、という訳にはいきません。 上述した4,320万円は物価上昇をいっさい考慮しておりませんので、全く足りないことが予想出来るのではないでしょうか。 是非とも皆さんの投資・運用・貯蓄の参考にして頂ければ幸いです。 無料の個別相談は随時行っておりますので、是非ともご自身のこととして考えて頂ければと思います。
ROLEXで資産形成?
”え! そんな事で!?” 世の中には驚きの方法でお金を稼いだり、資産を作ったりする人がいます。 そういう人たちのほとんどは、確固たる事業活動をされていたり、目の付け所が違うようです。 今回、資産形成の方法の一つとしてご紹介するのは、 「”ROLEX”で資産形成?」です。 ”ROLEX” と言えば、言わずと知れた時計界の王。 泣く子も黙る、王冠マークが燦然と輝き、品質はもちろん、歴史と気品とプライドを併せ持つ最高峰ブランドです。 さて、その”ROLEX”には、時代と共に様々なモデルが登場し、プレミアムモデルとして残るモノや、絶版として消えていくモノがあります。 そんな中、”ROLEX”で資産形成が出来る根拠を、プレミアムモデルとして古くから定番の名機の一つ、「デイトナ116520」を対象に検証してみます。 (条件) 〜デイトナ116520 国内定価推移〜 ステンレス製のデイトナ116520の国内定価(税込)です。 20年間で、購入価格の合計が21,138,500円。 さて、コレクションした20本の「デイトナ116520」を2025年の買取価格で、売りに出したらいくらになるのか?様々な情報を調べた結果、平均的な買取価格は、1本 /「約3,300,000円※」でした。( ※GINZA RASINのウェブサイト参照) 3,300,000円 × 20本 = 66,000,000円 なんと、66,000,000円 – 21,138,500円 = 44,861,500円 もの収益が出ました。 ※ 年代により買取価格は違いますが、平均値で計算しています。 つまりこれ、長期積立投資で言われる、「ドルコスト平均法」に似た考え方なのです。 何にでも使えるわけではありませんが、資産性の高いモノに興味がありコレクションしたいという方であれば、自分の好きなモノをコツコツ買い足していく事で、資産形成にもなり、日々のモチベーションアップにもなる、という事例の一つです。 “お金が!運用が!” と何かと気掛かりで、精神的に追い込まれるストレスフルな資産形成とも違い、生活にも仕事にも張りが出てきて楽しく出来ますよね。 好きなモノで、興味のあるモノで、というポイントは、継続性が求められる積立投資で行う資産形成の重要な要素の一つと言えるでしょう。 また今回テーマに挙げたROLEXは、「現物資産」と言われるモノです。 「現物資産」の代表格といえば、「金(gold)」ですが、その他にも美術品・宝飾品など、その価値が非常に高いモノは、古来から資産形成の一つとして重要なアイテムでした。 ただし、資産性があるか否か、という議論のあるものではなく、具体的価値が明示されているモノであることが、「現物資産」に投資する際の注意すべき重要なポイントです。資産形成や投資という観点で言えば、抽象的判断は失敗の元です。 ROLEXで資産形成、今から始めるには既に人気が高止まりしている印象はありますが、身の回りのモノや、趣味を見直してみたら、意外と面白いことになるのかもしれませんね。 〜PostScript〜 「デイトナ」には、他にも数種類のモデルがあり、高価なモデルであれば、より高い資産形成効果が出るのかもしれません。
「一番増えて、一番安心な資産運用プランってどれ?」と聞く前に。まず整理すべき「2つの視点」
こんにちは!110Financial Supportの深見です。 前回のブログでは、かつての私が「お金の知識ゼロ」だったこと、そしてお金に向き合う上で一番大切なのは「手段」ではなく「目的」だというお話をさせていただきました。 おかげさまで多くの方から反響をいただき、「じゃあ具体的に、何から考え始めればいいの?」というご質問も頂戴しました。 資産運用といっても、投資信託、新NISA、外貨建て保険、医療保険など、世の中には「お金の備え」に関する情報が溢れていますよね。選択肢が多すぎて、結局何から手を付ければいいのか分からなくなってしまう方も多いのではないでしょうか。 今回は、お金の備えに迷ったときにまず整理してほしい「2つの視点」について分かりやすくお話しします。 まず、多くの人が気づかないうちに「順番」を逆にしてしまっていると感じることがあります。 相談に来られる方の多くが、こうおっしゃいます。 「一番増える、一番安心な資産運用プランってなんですか?」 のお気持ちはとてもよく分かりますし、昔の私も全く同じように考えていました。ですが、前職が製造業だった私からすると、作る物が決まってもいないのに「どんな材料や道具を使えばいいですか?」と聞かれているようなものだと感じます。どんなに良い材料や性能の良い道具を持っていても、「どんな物を作りたいか」が決まっていなければ、設計図は描けません。 金融商品や保険は、あくまでもご自身やご家族の生活を支えるための「ただの手段=道具」に過ぎません。道具を選ぶ前に、まずはご自身の人生にある「もしも」や「これから」の、2つの視点を整理することから始めてみませんか。 視点1:人生の「もしも」に備える(守りの備え) 1つ目は、予期せぬ出来事が起きたときの「もしも」への備えです。これは、自分や家族の暮らしを崩さないための「守りの土台」になります。具体的には、次のような場面をイメージしています。 ・健康のもしも :突然の病気やケガで、長期入院や治療が必要になったら? ・働けないもしも:働けなくなって収入が途絶えてしまったら? ・万が一のもしも:一家の稼ぎ頭の人に万が一のことがあったとき、残された家族の生活費や教育費は? 「もしも」の出来事は、いつ起こるか予測ができません。だからこそ、ここには即効性のある「保険」や「いつでも引き出せる手元資金(預貯金=一定の余裕資金)」という道具が役立ちます。「今の自分には、どんな『もしも』のリスクがあって、どこまでなら自分で耐えられるか?」を把握することが、守りの第一歩です。 視点2:人生の「これから」に備える(攻め・準備の備え) 2つ目は、これから訪れる未来に向けた「これから」の備えです。こちらは、将来の安心や楽しみをつくるための「準備の土台」です。具体的には、次のような目標です。 ・子どものこれから :数年後〜十数年後の進学(中学・高校・大学・留学など)に必要な教育資金 ・自分たちのこれから:ご本人やご夫婦がセカンドライフをゆとりを持って楽しむための老後資金 ・家族のこれから : マイホームの購入や、将来の日本帰国に向けた準備 「これから」の出来事は、「いつ頃、いくら必要になるか」がある程度予測できるのが特徴です。10年後、20年後といった「時間」を味方にできるイベントには、じっくり資産を育てていく「投資」や「積立型の資産運用」という手段=道具が大きな効果を発揮します。 迷ったら「目的の優先順位」をつけるだけ 「もしも」と「これから」を書き出してみると、やりたいことや不安なことがたくさん出てくるかもしれません。「全部一度に準備しなきゃいけないのか?」と焦る必要はありません。大切なのは、「今の自分にとって、どちらの優先度が高いか」を考えることです。 例えば、小さなお子様がいるご家庭なら、まずは万が一の「もしも」に備える土台をしっかり固めつつ、並行して「教育資金(これから)」を積み立てていくことが優先されるでしょう。一方、子どもが独立してご夫婦の生活がメインになってきたら、「将来の楽しみ(これから)」に重点をシフトしていくのが自然です。現在のお金の状態や家族構成によって、最適な組み合わせは人それぞれ全く異なります。だからこそ、「誰にとっても一番良い商品」というのは存在しないと考えています。 「ちなみに深見さんは、どんな資産運用をしていますか?」と聞かれることもよくあります。 もちろん聞かれたらお話ししていますが、私のプランはあくまでも、「私や私の家族の状況に合わせたプラン内容や設計図」となりますので、あくまでも参考程度のものであり、皆さんの正解になるとは限らないんですよね。 最後に:まずは「書き出す」ことから 「何から始めればいいか分からない」と感じたら、まずは難しく考えたり電卓を叩いたりするのではなく、ノートとペンを用意してみてください。今なら携帯電話のメモ機能でも十分です。 1. 家族で叶えたい「これから」(夢や希望、今後の予定) 2. 少し心配な「もしも」(不安やリスク) この2つを思いつくままに書き出してみる。それだけで、皆さんが今本当に必要な備えの形が見えてくると思います。 ご自身の「もしも」と「これから」が整理できたら、そこではじめてプロに「これを叶えるにはどんな道具(商品)がありますか?」と聞いてみてください。きっと、納得のいく答えが見つかるはずです。 次回は、香港に住む私たちだからこそ知っておきたい「日本と海外のお金・保険のちょっと意外な違い」についてお話しする予定です。 今回も最後までお読みいただき、ありがとうございました!
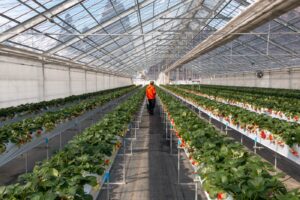
タイで生きると決めた日から
5,000万円を溶かしました。 「人生は挑戦だ!」 そんな想いを胸に、私がタイにやってきたのは36歳のときでした。 当時のタイでは、イチゴといえば、硬くて酸っぱく、香りも少ないものがほとんど。 「だったら、タイで日本のような甘くて大きなイチゴを作れば、多くの人に喜んでもらえるのではないか」 そう考え、私はイチゴ栽培に挑戦しました。 もちろん、タイの気候で日本と同じ品質のイチゴを作るのは簡単ではありません。そこで大規模な設備投資をしました。 日本でもなかなか見ることができないような、完璧なビニールハウスです。 片側には滝を作り、反対側には大型ファンを設置して空気の流れを作る。温度や湿度の計測器、自動で開閉する天井の換気装置、遮光ネットなど、タイの気候を日本に近づけるための設備を整えました。 電気がないから電気を引き、水がないから水を引きました。 総工費は、約5,000万円。 「あそこまでやったのだから、きっと成功する」 そう信じていました。 しかし…、失敗しました。 挑戦が悪かったわけではない。 今振り返ると、挑戦そのものを後悔しているわけではありません。 ただ、もし当時の自分に「10年後、20年後のタイがどうなっているのか」を見通す目があったなら、同じことはやらなかったかもしれません。 もし今、当時と同じ設備を作ろうとすれば、1億円は余裕でかかるでしょう。 当時は、1万円が約4,230THBになるような為替環境でした。それが16年経った今では約2,100THB。しかも物価も上がっています。 つまり、当時だったからこそできた挑戦だったのです。 しかし、私が一番悔しいと思っているのは、為替でも、5,000万円という設備投資でもありません。 「10年後、20年後には、タイのイチゴは日本から普通に輸入されるようになる。タイ人の方も、日本へ行かなくてもデパートやスーパーで、日本のイチゴを手頃な価格で買えるようになる」 この未来を見抜けなかったことです。 失敗したことに後悔はありません。 ただ、私を信じて助けてくださった方々には、今でも申し訳ない気持ちが残っています。 そして、10年前に金融の世界へ。 私が金融の世界に飛び込んだのは、約10年前です。 そこで出会ったのが、日本の保険とは全く違う「資産運用に特化した保険」でした。 日本では加入できない商品でも、海外に住んでいる日本人だからこそ選択肢として考えられる。 当時の私は、大きな衝撃を受けました。 そして、すぐに思ったのです。 「これなら、タイで暮らす日本人の方々の人生に、新たな解決策を提供できる」 あれから10年。 多くの方々から資産形成や保険についてのご相談を受け、人生におけるお金の悩みを解決するお手伝いをしてきました。 52歳になった今でも、この仕事にやりがいを感じています。 私は、自分が何歳で人生を終えるのかを意識することで、最後まで人生を諦めず、挑戦し続けられると思っています。 人生は、いつ終わるかわからない。 だからこそ、今を大切にしながら、将来のために「種をまき、良い環境で育てる」ことが大切なのではないでしょうか。 これはイチゴだけではありません。 金融資産も同じです。 どこで、どのような環境でお金を育てるのかによって、長い年月を経た後の結果は大きく変わります。 タイに住んでいるからこそ選べる金融の選択肢があります。 そして私は、これからも多くの方々の人生に寄り添い、その選択肢を一緒に考えていきたいと思っています。 タイに住んでいる間は、ぜひお気軽にお問い合わせください。
銀行員である妻が「自分」だけにこっそり教えてくれた投資術
歴史上の偉人たちの生き様や失敗から、資産運用で重要なリスク管理・出口戦略・長期投資とメンタルコントロールを学びます。
人生とお金 ―― 相場に一喜一憂する前に
こんにちは。Insurance110 香港の近藤です。香港に暮らして15年、仕事として毎日「お金」の話をしている私が、今日はあえてこんなことを書こうと思います。 「相場がどうとか、為替がどうとか、長い人生においてはどうでもいいことだ」と。 商売柄、叱られそうな言葉かもしれません。けれど、子育てをしながら、多くのご相談者の人生に寄り添ってきて、私が心から実感していることです。 数字を追いかけているうちに、失うもの お金は、人生に欠かせません。これは間違いありません。子どもの教育、家族の健康、老後の安心。そのすべてに、ある程度のお金は必要です。ただ、問題は「必要」を通り越して、お金という「ただの数字」そのものに心を奪われてしまうことです。 スマホを開けば為替が気になる。株価が下がれば気分が沈み、上がれば少し嬉しい。含み益が増えた減ったで、その日の機嫌が決まる。最悪なケースだとそのことが気になって本来の自分の仕事ややるべきことに集中できない。 こういう暮らしをしている方を、私はたくさん見てきました。 そして、正直に告白すれば、私自身もそういう時期がありました。けれど、あるとき気づいたのです。 1ドルが数円動いたかどうかで一喜一憂している間に、目の前で子どもがどんどん大きくなっていく。両親は年を取っていく。二度と戻らない時間が、静かに過ぎ去っていく。 「こちらの方が相場が暴落するよりもはるかに恐ろしいことだ」と感じました。 相場は毎日動きます。上がったり下がったりを、これからも延々と繰り返すでしょう。でも、6歳のわが子と手をつないで歩ける時間は、今この一瞬しかありません。どちらが本当に「取り返しのつかないこと」なのか。答えは、考えるまでもないはずです。 20年後に振り返って、覚えていること 想像してみてください。20年後、あなたが人生を振り返ったとき、「2026年7月の為替が1ドル163円だった」ことを覚えているでしょうか。 おそらく、まったく覚えていないと思います。 一方で、「あの年、家族でこんな旅をした」「子どもがこんな言葉を口にした」「久しぶりに親孝行ができた」 ――そうした記憶は、はっきりと心に残っているはずです。 日々の相場の上下は、長い人生という物語のなかでは、ほんの些細なノイズにすぎません。それに心をすり減らし、大切な人との時間や、自分の心の平穏を犠牲にしてしまうのは、あまりにもったいないことだと思うのです。 だからこそ「ほったらかせる仕組み」を では、「お金のことなど気にせず生きよう」と言いたいのかというと、そうではありません。 むしろ逆です。相場に振り回されず、心穏やかに人生の本質へ向き合うためにこそ、お金の仕組みを整えておくことが大切だと、私は考えています。 日々値動きをチェックしなくても、長い時間をかけて着実に育っていく。そういう「ほったらかしても大丈夫な仕組み」を早いうちに作ってしまえば、あとは相場のことを忘れて、目の前の人生に集中できます。私が海外での資産形成をおすすめするのは、皆さんに「お金持ちになってほしい」からではありません。お金の不安と、相場を気にする習慣から、一日でも早く自由になってほしいからです。お金にかけていた時間と心のエネルギーを、家族や、自分の本当にやりたいことに使ってほしい。それが私の願いです。 おわりに お金は、幸せそのものではありません。幸せな時間を守るための「道具」です。道具を磨くことに夢中になって、肝心の人生を味わい損ねては本末転倒です。相場も為替も、どうか気楽に構えてください。慌てなくて大丈夫。そのために私たちのようなプロがいます。仕組みさえ整えてしまえば、あとは安心して、あなたの人生を存分に生きてください。その仕組みづくりを、一緒に考えるお手伝いができれば幸いです。迷ったときは、いつでもお気軽にご相談ください。
なぜ今、「デジタル相続」と「お金の相続」の生前整理が必要なのか?
元NTTインフラ設計者が語る「資産」と「家族の手続き」を絶対に途絶えさせないバックアップ設計の極意 「質問です。今この瞬間、あなたの心臓が止まったとして、ご家族はあなたのスマートフォンのロックを解除できるでしょうか?」 私のセミナーでこの問いを投げかけると、画面の向こうの空気がピリッと張り詰めます。9割以上の方が、ハッと気まずそうに目をそらされるからです。 多くのビジネスパーソンや、海外に資産をお持ちの方々はこうおっしゃいます。「まだ元気だし、50代や60代で終活なんて早すぎる」「家族を信頼しているから、いざとなったら銀行がなんとかしてくれるだろう」と。 しかし、数々の相続手続きの現場を、国際弁護士・会計士などの専門家とともに対応し、身近に見てきた実務家として、綺麗ごと抜きで申し上げます。「家族への信頼」と「実際の手続きがスムーズにできるかどうか」は、まったくの別問題です。 「通信を止めない」インフラ設計思想を、あなたの資産保全へ 私は現在、アジアの金融ハブである香港に拠点を移して16年目になります。海外資産専門の国際ファイナンシャル・アドバイザー(FP)として、日本と世界の双方の視点から、国境を越えて活躍する皆様の資産形成や保全をサポートしています。 そんな私のキャリアの原点は、実は金融業界ではなく、NTTグループにおける国家規模の重要インフラ設計にありました。当時、私が従事していたのは、24時間365日「絶対に通信を切断させない」ための設備計画やリスク管理です。台風が来ようが、地震が起きようが、インフラの心臓部を絶対に止めない。そして可能な限り迅速に通常状態に移行させる。そのためにロジカルな「多重バックアップ体制」を緻密に設計することが、私の仕事でした。 その後、人生の転機を経て日本でのFP業務、そして国際FPへと転身したのですが、金融の世界に身を置いて痛感したことがあります。それは、「個人の人生における『資産』や、もしもの時の『家族の手続き』もまた、絶対に途絶えさせてはならない最重要ライフインフラである」という事実です。 私の資産設計の信念は『Form follows function(形態は機能に従う)』というデザイン界の格言に基づいています。どんなに華やかに見える投資や資産運用も、万が一のときに家族を守り、生活を維持するという「基盤(機能)」が正しく設計されていなければ、何の意味も成しません。 災害に耐える通信回線と同じように、予期せぬ事態(突然の死や病)というリスクに直面しても、家族の生活インフラを途絶えさせない。そのための論理的で再現性の高い「資産と手続きのバックアップ体制」をあらかじめ設計しておくこと・・・これこそが、私が常に求める「国際終活」の本質なのです。 万が一のとき、遺された家族を襲う「手続きの嵐」と「制度の壁」。 人が亡くなると、遺された家族には悲しむ暇もないほど膨大な手続きが押し寄せます。役所への死亡届の提出や世帯主変更手続きに始まり、健康保険、介護保険、公的年金の受給停止、さらには通夜・葬儀の手配からお墓の準備まで、やるべきことは山積みです。 その過酷なプロセスの最中に、あなたが遺した預貯金、生命保険、株式などの金融手続き、さらには不動産の相続手続きが一気にスタートします。 家族に多くのお金を遺したいと願うのは親心ですが、資産を遺すことと同じくらい、「それを家族がすぐに使えるようにしておくこと(保管場所やアクセス方法が伝わっていること)」も重要なのです。 「いざとなったら、銀行に行けば引き出せるはず」そう思っているなら、今すぐその認識を改めてください。金融機関は口座名義人の死亡を把握すると、相続手続きが完了するまで口座を即座に凍結します。 海外においては、居住国によって違いはありますが、香港では同じく銀行・証券など凍結されて、裁判所による『プロベート』という手続きが必要です。最低でも1〜2年、費用面においても無策であれば最低300万円ほどの専門家費用等も掛かってまいります。 日本の場合、2019年から施行された「預貯金の仮払い制度」を使えば、遺産分割前でも一定額の引き出しは可能になりました。しかし、引き出せるのは「相続開始時の預貯金額の3分の1×法定相続分(1金融機関あたり上限150万円まで)」という厳しい制限があります。 しかも、この仮払いを受けるためだけに、ご家族は以下の書類を自力で揃えて銀行の窓口に並ばなければなりません。 被相続人の出生から死亡まで連続した、・すべての戸籍謄本(除籍謄本・全部事項証明書)・相続人全員の戸籍謄本・払戻しを希望する人の印鑑証明書 大切な人を失った深い悲しみと混乱の中で、役所を何度も往復し、山のような古い戸籍書類を集めて銀行とやり取りをする・・・。生前の「資産の見える化(資産目録の作成)」を怠るということは、この壮絶な作業と精神的負担をそのままご家族に丸投げすることを意味するのです。 今回は『デジタル相続』『お金の相続』についての直接的な言及はしていませんが、終活という準備についての真意はご理解頂けたのではないかと思います。 次回は、より複雑になる「現代のブラックボックス相続」について、現代の便利さの裏側にあるデジタル資産の取り扱いと「お金の相続」の注意点について詳しく解説します。あなたとご家族の未来のインフラを、一緒に設計していきましょう。 香港FP才田弘一郎 YouTube:https://www.youtube.com/@110FinancialSupportMedia
50万円のバッグか、50万円の将来か。「私をいちばん輝かせる」お金の選択
「ずっと憧れていたあのブランドバッグ、思い切って買っちゃおうかな……」 仕事や日々の暮らしを一生懸命頑張っていると、自分へのご褒美としてハイブランドのバッグが欲しくなる瞬間がありますよね。店頭で実物を手に取ったときのときめきや、それを身につけて街を歩く自分を想像すると、自然と胸が高鳴ります。 しかし、レジに向かう直前にふと、「奮発して買ったのに、もったいなくて使えなかったり、意外と使い勝手が悪くて出番がなくなったりして後悔したらどうしよう……」というリアルな不安が頭をよぎることはありませんか? さらにそこから、「でも、もしこの50万円をそのまま未来の自分のために『投資』して育てる選択をしたら、どうなるんだろう?」という迷いも重なってきます。 「私を一番輝かせてくれるお金の使い方は、どちらなんだろう?」。そんな葛藤を抱えるあなたのために、今回は女性ファイナンシャル・プランナー(FP)の視点から、後悔しないお金の選択について大マジメに検証してみました。 1. 「日本人の現金好き」は世界的に異端?知っておきたい投資のリアル アジアの金融センターである香港では市民の70%以上、金融大国アメリカでは家計資産の60%以上が株式や投資信託などの資産運用に回されています。これに対し、日本の個人金融資産を見ると、全体の半分以上(約52.6%)が今も「現金・預金」のまま口座に眠っているのが現状です。欧米や他のアジア諸国と比べても、日本の「現金偏重」は世界的に見てかなり特徴的な傾向と言えます。 「でも、最近はSNSでも投資の話題が多いし、若者はみんなやっているのでは?」と思うかもしれません。確かに新NISAのスタートやSNSの普及により若者の関心は高まっていますが、実際に資産運用を始めている20〜30代はまだ3〜4割程度。実に6割以上の若者が「失敗するのが怖い」「情報が多すぎて何から始めればいいか分からない」と、一歩を踏み出せずにいます。 「投資は怖い」「損をしたくない」と現金のまま持ち続けることは、近年の物価上昇(インフレ)を考えると、実質的にお金の価値が目減りし続けていることを意味します。 お気に入りのブランドバッグを買うことも素晴らしい選択ですが、もし「今すぐ買う」以外の選択肢も持っておきたいなら、50万円というまとまった資金は「お金にお金を稼がせる仕組み」を作る絶好のスタートラインになります。 2. 「金融投資」だけじゃない!自分自身の年収を上げる「自己投資」という最強の選択 「でも、金融投資なんてやったことがないし、難しそう……」と感じる方に、もう一つの大きな選択肢をお伝えします。それこそが、「自分自身への投資(自己投資)」です。 50万円という資金があれば、デザイン、プログラミング、語学、マーケティング、専門資格の取得など、キャリアを切り拓くための専門講座や学びに投資することができます。 【目から鱗の真実】「高級ブランドバッグは『あなたの価値』を高く魅せてくれるものですが、自己投資は『あなた自身の価値』そのものを引き上げてくれるものです。」 例えば、50万円の自己投資によって専門スキルを身につけ、業務効率化や転職・昇進を実現して「年収が毎年30万円アップ」したとします。すると、10年間のリターンは+300万円です。自己投資は、取り組み方や成果次第では、金融投資を上回る大きなリターンを生み出す可能性があります。 お気に入りのバッグを買って今の自分を労うのも素敵ですが、自分のスキルや稼ぐ力という「資産」に変えて未来の可能性を広げる選択は、あなたに一生ものの安心感をもたらしてくれます。 3. 初心者は何から始めるべき?ハードルが最も低い「リスクを抑えた答え」 「やっぱり資産運用(金融投資)を始めてみたい!」と決意した方に、FPとして比較的ハードルが低く、リスクを抑えやすい具体的で確実なアプローチをハッキリとお伝えします。 結論から言えば、投資初心者が最初に検討したいのは「世界の成長全体に、広く薄く丸ごと分散して積み立てる投資手法」です。特定のアパレルブランドや1つの企業だけに資金を集中させるのではなく、世界中の何千という企業へ自動的に資金を散らして運用する仕組みを使います。こうすることで、どこか1つの会社や国が失速しても全体でカバーし合えるため、特定の企業や国に集中通投資する場合と比べて、大きな損失を被るリスクを抑えやすくなります。「50万円を一括で投資するのが怖い」という方は、毎月3万円〜5万円ずつなど、無理のない金額でコツコツと投資時間を分散しながら積み立てていく方法もあります。 まとめ:憧れのバッグも、将来の安心も、どちらも手に入れる私へ 「50万円のバッグを今すぐ買うこと」を我慢したり、否定したりする必要はまったくありません。お気に入りのバッグがくれるときめきや自信は、人生を豊かにしてくれる大切なスパイスです。ただ、今ある資金をそのままバッグに変えて終わりにするのではなく、「まず投資(金融投資や自己投資)で資産や自分自身の稼ぐ力を育て、そこから生まれたゆとりや収入アップ分で堂々とバッグを買う」という順番に変えてみてください。 「将来、もっと自信を持って、もっと自由に好きなものを買える自分になるために、まずは投資を始める」。 それこそが、罪悪感ゼロで欲しいものを手にし、自分自身を真に輝かせる最もエレガントなお金の使い方です。お金はあなたの未来を切り拓くパートナー。ぜひ今日から、自分を輝かせる第一歩を踏み出してみませんか?
一生ものの刃物と一生ものの資産│関の刃物が教える「投資の本質」
岐阜県関市。鎌倉時代、名匠・元重(もとしげ)がこの地に移り住み、良質な土、水、炭に恵まれた環境で刀造りを始めたことが「関の刃物」の始まりとされています。戦国時代には武将たちに愛用され、現代ではゾーリンゲン(ドイツ)、シェフィールド(イギリス)と並ぶ「世界3大刃物産地」の一つとして、世界ブランド「3S(Seki / Solingen / Sheffield)」の一角を占めるまでに発展しました。 一見すると、伝統工芸品である「関の刃物」と、私たちFP(ファイナンシャル・プランナー)が日常的に扱う「金融市場や投資」には、何の共通点もないように思えるかもしれません。しかし、関の刃物が世界中で高く評価される所以(ゆえん)となった職人の哲学や、手入れを重ねて長く使い続けるプロセスをひも解いていくと、そこには「堅実な資産形成」や「ライフプランに基づく投資の本質」と驚くほど深い共通点が見えてきます。 今回はFPの視点から、関の刃物の流儀を現代の資産形成にどう生かすべきかを解説します。 1. 「折れず、曲がらず、よく切れる」——リスク許容度とアセットアロケーション 関の刃物を語るうえで欠かせないのが、刀鍛冶の時代から伝わる「折れず、曲がらず、よく切れる」という三原則です。FPの立場から見ると、これはまさに投資における「リスク許容度に応じたアセットアロケーション(資産配分)」の理想形と言えます。 どれだけ「よく切れる(リターンが高い)」投資先であっても、一度の暴落で資産が半減し、立ち直れなくなって(折れて)しまっては意味がありません。 関の職人は、硬い鋼(刃先)と柔らかい鉄(芯材)を組み合わせる複合構造によって、「鋭い切れ味」と「折れない強さ」を両立させました。資産運用においても、ハイリスクな成長資産(鋼)と、安全性の高い守りの資産(鉄)を、ご自身の「リスク許容度」に合わせて適切に組み合わせることが、長期的な資産形成を続けていくための重要な条件です。 2. 「研ぎ澄ます」という名の長期投資——定期的な「リバランス」の重要性 関の高品質な刃物は、買ったら終わりではありません。日常的に使い、砥石で定期的に研ぎ直す(メンテナンスを行う)ことで、数十年以上にわたってその切れ味や価値を維持することができます。 金融資産の運用においても、この「定期的なお手入れ=リバランス(資産配分の再調整)」が重要です。 安価な使い捨て刃物を何度も買い替える行為は、SNSの噂や短期的な値動きに飛びついて売買を繰り返し、手数料や損失で資産を減らしてしまう「短期投機」に似ています。 一方で、高品質な関の刃物を砥石で研ぎ澄ます行為は、長期投資家が定期的にポートフォリオを確認し、資産配分の偏りを整えるプロセスそのものです。 手をかけ、時間をかけてメンテナンスを継続することで、資産は「不安定な数字の並び」から、「将来の生活を守るための確固たる基盤」へと成熟していきます。 3. 「本物」を選び、育てる——コスト意識と長期的な価値判断 FPとしてマネー相談をお受けする中で、特に注意を促しているのが「表面的な手数料の安さや高利回りだけで判断してしまうリスク」です。 関の職人が一本一本丹念に鍛え上げた刃物は、決して安価な量産品ばかりではありません。しかし、適切な手入れを行えば親から子へ、世代を超えて受け継ぐことができるため、長期的なコストパフォーマンス(長く使うことで得られる価値)は極めて高くなります。 資産運用においても同様です。 SNSで話題になっている投資商品や、「今すぐ儲かる」といった甘い言葉に心を揺さぶられる必要はありません。安物の刃物がすぐに切れ味を失うように、流行だけを理由に選んだ投資商品も、ブームが去った後に思わぬ損失を招く可能性があります。 私たちが本当に選ぶべきなのは、派手さはなくても、長期的な成長が期待でき、自分自身の目的やリスク許容度に合った資産です。目先の利益に目を奪われるのではなく、「10年後、20年後の自分や家族を本当に支えてくれる道具(資産)はどれか?」という本質を見抜く目が、これからの時代を生き抜く強力な武器になります。 おわりに(岐阜弁で) 関の刃物が何百年もの時を超えて今でも世界中で高く評価されとるのは、愚直なまでに品質を追求して、伝統を守りながらも革新を重ねてきた「本物の価値」があるからやよ。 投資の世界も同じことで、流行り廃りの激しいテーマや一時的な熱狂に惑わされんと、「折れんリスク管理」「継続的なメンテナンス」「本物の価値への集中」っていう愚直な原則をしっかり守り抜いた人が、最後に豊かな実りを手にできるんやて。 一本の刃物を大切に研ぎ澄ますように、自分の資産と人生をじっくり時間をかけて育てていく——関の刃物が教えてくれる道具への敬意と職人魂には、うちら(私たち)が変化の激しい現代を生き抜くための、普遍的な投資のヒントがいっぱい詰まっとるんやよ。
円安に振り回されない3つの理由|米ドル運用は今からでも遅くない?
今は米ドルの金融商品は購入しない方が良い? 日本にあるお金を運用(活用)したい方々から、最近よく聞かれる質問です。確かに日本の金融商品で、ドル建ての保険やドル建ての定期預金であるなら、あまりおすすめはできないかもしれません。 しかし、これが海外の金融商品となると、話は別です。 以下の3つの理由から、為替に振り回されることなく、一日も早く時間を味方につけた運用や活用を行なっていただいた方が良いと考えます。 理由その1 さらなる円安の可能性が高い数年以内の短期については何とも言えませんが、中長期で考えると、今後もさらなる円安の可能性が高いと言えるでしょう。明日・1年後・10年後の為替は誰にも分からない、とはよく言われることです。また、短期間の場合は想定外のこともしばしば起こります。最近頻繁に行われる為替介入も、いつ行われるかは分かりません。ところが、中長期となると少々話は変わってきます。為替の動向は決して一つの事象だけで決まるものではなく、いろいろなことが複雑に絡み合う部分も多々あります。ただ、世の中の多くの経済学者は、長い目で見た場合、今後円安が進むと共通して言っています。 通貨(お金)の強さは、その国の体力(強さ)を表しますつまり 国の力が強い=通貨(お金)が強い となります。 日本の通貨は「円」ですが、日本の通貨が強いということは、 日本の通貨価値が高い=円高 となります。 その逆は以下の通りです。 国の力が弱い=通貨(お金)が弱い 日本の通貨が弱い=安い=円安日本の人口も労働者人口も、今後減少していきます。つまり、日本の国力減退=通貨弱体 ⇨⇨ 円安という流れになりやすいと、長い目で見ると考えられるのです。そう考えると、現在、米ドルで運用すること自体は、まだまだチャンスなのかもしれませんね。 理由その2 為替に負けない利回り仮に100万円を年利5.5%の金融商品に預けます。45歳の人が退職後の生活費を目的として運用した場合、20年目は292%、21年目は308%となります。この一年で、なんと16%も増えることになります。 たった1年で約16%も増えています。 3年では約51%も増えることとなります。 しかし、昨今の為替変動は、直近1年では8.6%で、直近3年では9.3%の円安となっております。これまでにない急激な為替変動(円安)と言われていますが、運用による資産の増加スピードの方が、それ以上の効果をもたらしているのではないでしょうか。 理由その3 運用開始のタイミング 運用する場合は年齢ではなく、時間のメリットを活かして「一日でも早い方が良い」ということが重要なポイントです。株やファンドなどの運用型商品の場合は価値が下がった時に購入して、価値が上がった時に売却(この場合解約)することが良いとされます。ただ、誰にも底値(お得な時期)は分からないというのが、一般的な通説です。 時間を味方につけることが大きなポイントとなります。 例えば、1,000万円を預けて5.5%で運用を行ったとしましょう。預けた1,000万円は10年後・20年後・30年後には以下のような結果となります。 10年後:1,708万円(+ 708万円) 20年後:2,918万円(+1,918万円) 30年後:4,985万円(+3,985万円) また、仮に1,000万円を預けて、5.5%で運用を行いながら、10年間まらは30年間に分けて受け取った場合、以下のような金額を受け取ることが可能です。 10年受取の場合:毎年132万円の受取が可能 30年受取の場合:毎年 68万円の受取が可能 つまり、10年と30年間のそれぞれの受取総額は以下の通りとなります。 10年受取の場合:約1,320万円 30年受取の場合:約2,040万円 上記の結果からも、時間の重要性がご理解いただけるかと思います。この点は、さらに次回のコラムで詳しくお伝えいたします。 上記3つの理由から、一つの要因だけでは、ここ最近の(とは言え当たり前になっていますが)急激な円安不安には対応できないかもしれません。しかし、トリプル要因を組み合わせて活用することで、将来への安心につながるのではないでしょうか。 ぜひ、皆さんの投資・運用・貯蓄の参考にしていただければ幸いです。

