ドルコスト平均法をりんごの例で解説!初心者でもわかる計算例とメリット・デメリット|FPが解説
ドルコスト平均法(ドル平均法とも呼ばれます)とは、一定の金額を定期的に投資し続ける手法のことです。「名前は聞いたことがあるけど、仕組みがよくわからない」という方のために、本記事ではりんごの売買に例えてわかりやすく解説します。投資信託の積立やNISAでも活用されているこの手法を、計算例つきで理解しましょう。110 Financial SupportのFPが、海外在住者の資産運用の現場で実際に活用しているドルコスト平均法のメリットと注意点もお伝えします。 この記事でわかること ドルコスト平均法~りんごを使った場合~ ドルコスト平均法の意味をわかりやすく理解するために、りんごの売買で考えてみましょう。毎月3,000円の予算で、りんごを買い続けるとします。りんごの価格は月によって変動します。 AさんとBさんが毎月、りんごを買います。Aさんは10個、Bさんは千円分買ったときに、どちらがお得になるでしょうか。 Aさん 1月 2月 3月 計 単価 100円 50円 200円 116.6円 個数 10個 10個 10個 30個 計 1000円 500円 2,000円 3,500円 りんごの単価は毎月変わっています。しかし単価は変わっても購入する個数は10個と変えません。 りんごを10個ずつ3か月間購入し続けた結果、りんご1個あたりの平均購入単価は116.6円でした。 Bさん 1月 2月 3月 計 単価 100円 50円 200円 85.7円 個数 10個 20個 5個 35個 計 1,000円 1,000円 1,000円 3,000円 一方、Bさんはりんごの価格の変動に合わせて、購入する個数が変化しています。2月の安い時は多く買い、3月の高い時は少ない購入にとどまっていますね。 3か月購入したときの、りんご1個あたりの平均購入単価は85.7円でした。 AさんとBさんは3か月間りんごを買うといった行動自体は同じですが、平均購入単価に差がついたことがわかります。 月 りんご1個の価格 定額購入(3,000円分)…
3分でわかる!単利と複利の大きな違い
金融用語のひとつに『金利』があります。 金利と聞くと「計算が面倒だ」、「聞いたことはあるけど難しそう」といったイメージをもたれている方も多いのではないでしょうか。 そこで金利にはどんな種類があるのかをシンプル化して解説していきます。 資産運用の単利と複利 金利には『単利』と『複利』があります。 海外資産運用や外貨運用をする際には複利での運用がおすすめです。 具体例をもとにそれぞれの違いを見ていきましょう。 条件:元本100万円、金利10% 単利とは 単利は運用で得た利子を元本に組み入れません。当初の元本のみに利子がつきます。 条件をもとに計算していきましょう。 1年運用すると10万円増えます。元本が100万円なので10%をかけると10万円ですよね。2年目、3年目も同じように10万円ずつ増えていきます。 毎年元本に対して10%の利子がつくので、5年で50万円を受け取れます。 5年経過後の総額は150万円です。(税金は省いてシンプル化しています。) 表で見てみましょう。 1年目 2年目 3年目 4年目 5年目 利子 10万円 10万円 10万円 10万円 10万円 元本100万円 100万円 100万円 100万円 100万円 100万円 このように毎年10万円の利子を受け取ることになります。 複利とは 複利とは運用で得た利子を元本に組み入れます。毎年元本が大きくなるので、運用年数が長ければ長いほど利子が増えていきます。 それでは複利の計算を見ていきましょう。 1年運用すると10万円増えます。1年目は単利と変わりません。2年目になると1年目に増えた10万円に10%の利子がつき、さらに1万円増えます。 3年目も元本に対して10%の利子がつくので10万円増えます。1年目と2年目の10万円に10%の利子がつき、ずつ1万円増えます。さらに2年目についた1万円の利子に対して10%の利子がつくので、千円増えます。 表を見てください。 1年目 2年目 3年目 4年目 5年目 利子 10万円 11万円 12.1万円 13.3万円 14.6万円 元本100万円 100万円 110万円 121万円 133.1万円…
なぜ今海外投資が必要?~海外での資産運用を阻む3つの壁~
海外生活を送る海外生活者・駐在員として働いているときは、人生のボーナスステージです。ぜひ資産運用や外貨運用を行って、チャンスを活かしましょう。 といった内容を前回、紹介させていただきました。 今回は『なぜ今海外投資が必要?』シリーズの第2弾、海外での資産運用を阻む3つの壁について解説していきます。 時代背景~世界経済の動きS&P500編~ まずはこちらのグラフを見てください。 こちらはアメリカの代表的な株価指数のひとつである、S&P500をグラフ化したものです。2020年11月撮影時点での動き。 グラフには3つの線が描かれています。3つの線はそれぞれ グレーの線:世界恐慌黒線:リーマンショック赤線:コロナショック と呼ばれる、世界金融危機時の指数の動きを示しています。 基点日は 世界恐慌:1929年11月13日リーマンショック:2009年3月9日コロナショック:2020年3月23日 としました。 それぞれの線の基点を100として、どのように指数が動いたのかを見ていきましょう。 基点日以前はそれぞれ急落していることがわかりますね。 しかし基点日に底打ちしてからは、するすると上昇しています。 これは市場が大きく下落したあと、自律反発のような形で株価や指数が戻る現象『デッド・キャット・バウンス』です。 100営業日まではそれぞれ同じような軌跡をたどっていました。 しかしその後、世界恐慌時は長い暗黒の時代に突入し、指数は下降の一途をたどります。一方でリーマンショック時は徐々に回復し、指数は右肩上がりになりました。 現在のS&P500は重要な分岐点付近にあります。株式市場は動きを読むことは不可能なので、どちらに進むのかは誰にもわかりません。 どちらに動いても問題ないような心構えをしておく必要があるでしょう。 3つの障壁・現状モデル 現在は海外で資産運用する人が増えてきました。 弊社に相談に来られるお客様の疑問や不安などをまとめると、海外資産運用には3つの障壁があることがわかりました。 【障壁1】海外で資産運用をはじめるまでの障壁 「将来日本に帰るから、海外で資産運用をしなくてもいいかな」「日本に帰って英語を忘れたら手続きが面倒になりそう」「自分は駐在員だから英語を話せるけど、妻が心配だな」「海外だと増えるって言われるけど、そんなに変わらないのでは?」「正直お金のことを考えることが・・・面倒くさい。」 など、資産運用をはじめるまでにさまざまな心配事をかかえる人が多いです。 【障壁2】資産運用を続ける際に生じるメンテナンスの障壁 海外で駐在員として働いている場合、転勤や転職など環境が変わることは少なくありません。 住所変更、契約内容の確認、契約内容の変更、保険料の引き落としが遅れてしまって、契約が失効してしまうのではないか? など、資産運用や投資を始めることは長い目で見ると簡単なのですが、同じく長い目で考えると「継続していく」ことは意外と大変です。本業が忙しくなると、資産運用していることを忘れてしまう場合があります。資産運用を続けていく上で発生する手続き、ちょっと聞きたい事の相談などをサポートできる環境の確認が重要です。 【障壁3】満期や万一の時に受け取る際の障壁 保険商品が満期を迎えた場合や、被保険者が亡くなった場合などには手続きが必要です。 保険商品が満期を迎えた際、つまりあなたの目が白黒しているうちは、ご自身で手続きができるので問題ないでしょう。しかし、万が一自分自身が亡くなった場合はどうでしょうか。 保険金の受け取りには、残された家族が手続きを行います。日本と海外は手続きの内容が異なるため、これが、意外と困ってしまうかもしれません。 せっかくこれまでの2つの障壁を超えて資産運用をしてきたのに、最後につまづいてしまったら元も子もありませんよね。 3つの障壁を超えるためにサポートできること 海外資産運用を阻む3つの障壁を超えるために、弊社がお手伝いをさせていただく内容をご紹介します。 海外で資産運用をはじめるまでのサポート はじめに躊躇しがちな海外資産運用をはじめる前の壁ですが、乗り越えるために弊社では ・無料メルマガや無料動画の配信・無料セミナーやオンライン講座の開催・無料個別面談や日本の保険分析サービス・相続対策や資産運用をバランス・安心の契約手続きサポート・分かりやすいコンサルティング などを行っています。 疑問点やわからないことなど、何でも相談してください。相談することで悩みが解決できれば、次のステップに進みやすいですよね! 資産運用を続けるためのサポート 資産運用をはじめたあとのサポートも充実しています。 ・週一回のメルマガの配信・契約内容変更サービス・保険料未払い管理サービス・保険内容確認サービス・書類内容確認サービス・顧客データ管理サービス などを行います。 二人三脚で走っていけるようなイメージを持っていただけたら幸いです。 保険金を受け取る際に阻む障壁を超えるためのサポート 弊社は保険金を受け取る際に発生する、煩雑な手続きに対するサポートを行います。 具体的には ・手続きのアドバイス・必要書類のアドバイス・税理士の紹介・海外金融機関との提携・海外の専門家の紹介・満期時に保険金をお届け などです。 経験豊かなスタッフが多数在籍しておりますので、お力になれると思います。 複利の力はまるで漢方 運用した成果を再投資すると、じっくりと資産が増えていきます。まるで漢方のように、じわじわと効果が表れていくでしょう。海外の投資プランだと複利の効果も大きいです。 時代は変わった。次はあなたが変わる番…
なぜ今海外投資が必要?~チャンスの女神の前髪を掴め!~
現在海外で駐在員として働いており、資産運用や外貨運用をしていない方がいるとすれば非常にもったいないです。 海外に居住している方は、資金を増やす絶好のボーナスタイムの中にいます。このチャンスを活かさない手はありません。 それではなぜ海外投資が必要なのか、また海外生活中はチャンスが多いのかを解説します。 時代背景~下がる賃金、上がる社会保険~ 日本の賃金は他国に比べて上がっていません。 こちらの図を見てください。これは主要国の時間当たりの賃金の推移をまとめた図です。日本は1997年を起点に、-8.2%の減少となっています。比べて他国は右肩上がりで賃金が増加しており、日本とは対照的な結果になりました。 日本においては、給与の上昇に伴い税金や社会保険料も増額します。 こちらの図を見ると社会保険料は増加傾向にあり、平成29年以降は給与の18.3%(労使折半)が社会保険料として徴収されています。いくら企業が給与の増額を行っても、国から徴収される税金なども増えているので、日本は稼いでも手元に残るお金が増えにくい構造といえるでしょう。 普通にサラリーマンをしていると、引かれるものはしっかり徴収されます。そして収入を増やすのは難しいです。このような時代背景にあると認識してください。 時代背景~大手企業の副業公認~ 新型コロナウイルスが流行し、世の中が変わりました。その中のひとつが大手企業が副業を認めたことです。 大手企業は昔は副業を認めませんでした。しかし政府が副業を推進するようになり、大手企業も倣うようになってきたのです。 日本の航空業界大手のANAが、トヨタに社員出向の受け入れ要請をしたニュースが話題になりました。2008年前後のリーマンショック後、仕事がないときに『ワークシェアリング』という、響き良い言葉が流行し『少ない仕事を分け合って、雇用を守ろう』というコンセプトの重要性が確認されました。コロナショックにおいては、もう少し進化し、ワークシェアリングを異業種間でも可能にできるような世の中になりつつあります。 またヤフーなどの企業では副業で働いてくれる人材をゴリゴリ募集しており、柔軟な働き方ができる企業においては、優秀な人材を副業で働いてもらえるので、メリットになります。 働き方が大きく変わりつつあるこの時代、自分がどう働くのかを改めて見直す必要があるのではないでしょうか。 海外在住中は資産運用を行う最適のタイミング 何度も繰り返しますが、海外駐在や海外居住は人生のボーナスタイムです。チャンスを活かしましょう。 海外居住中には ・海外の優良な投資商品や保険商品、貯蓄商品などの金融商品の購入・海外の銀行口座や貯蓄口座の開設 などなど、海外ステータスだからこそ可能ことも多いです。 日本に帰国するとさまざまな制限があるので、上記のことすら、とても難しくなります。というかほぼ無理ですね。資産を増やす絶好のタイミングなので、チャレンジしてはいかがでしょうか。 金融商品のリスクリターン早見表 出典:110(ONE-TEN) とはいえ、「じゃあ海外の金融商品とか投資とか、、、何でもいいんですか??」と聞かれると、そうではありません。 海外居住中に金融商品を選んだ方がいいのは間違いありませんが、選び方を間違えてしまうと思わぬ損失を被る可能性がありますので『注意!』してください。 上記の図は金融商品のリスクとリターンをまとめた早見表です。表の上にいくほどリターンが高く、右にいくほどリスクが高くなります。 周りのニュースや、友人知人からの儲かりました報告に焦る気持ち、はやる気持ちも理解できますが、まずはあなた自身の立ち位置を理解し、『ローリスク・ローリターン』の商品から徐々にリスクやリターンをとりにいく、幅を拡げていくやり方がおすすめです。 ところで、、、あなたは現在、しっかりとお金を貯められる環境にいますか?年収が増えれば増えるほど、支出も増える傾向があります。駐在員のように年収が高いと、お金を使う何かをする際、金額の高いものやステータスにこだわったものを選びがちなので、お金が貯まりづらい人もいるようです。 まずは自分の身の丈に合った生活をしつつ、給与の貯蓄のバランス【収入ー支出=貯蓄】を改め、【収入ー貯蓄=支出】となる家計の整理、そして、理解しやすい「ミドルリスク・ミドルリターン」などの金融商品などの運用を組みわせて初めていきましょう。 弊社の提案の中心は、『ミドルリスク・ミドルリターン』の商品であることが多いです。 今回、金融商品の「リスク・リターン表」を簡易的にも図示しておりますが、世の中にはやましい商品も多数出回っています。ついつい魅力的な投資商品が目の前に現れたときも、感情のまま決定することなく『投資して大丈夫か?』『自分のリスクとリターンの許容範囲内におさまっているか?』などを見極めたうえで選びましょうね。選び方に迷ったら、ぜひ弊社に相談してください。 海外の資産運用で重視すべき点は ・安定して運用できるのか・元本が確保できるのか・運用通貨は何なのか・債券の安定と株式のリターンのバランスが良いか・通貨分散が可能であるか などです。 海外で安心して資産運用できる環境づくりをしておくことが大事ですので、意識しておいてください。 日本の保険と海外の保険の大きな違い(貯蓄型) では、海外で一般的に選択することが出来る、一括払い、一括受け取りの貯蓄プランを運用した場合、日本と海外ではどのような違いがあるのか見ていきましょう。今回は香港を例にしています。 共通の条件は ・35歳男性・500万円を預けて、65歳で解約する です。 [日本の貯蓄型の場合]・解約返戻金:約549万円・解約返戻率:109.8%・増えた金額:49万円 [香港の貯蓄型の場合]・解約返戻金:約1,500万円・解約返戻率:300%・増えた金額:1,000万円 香港の貯蓄型保険の場合は30年間運用すると、元本が3倍に増えました。一方、日本の貯蓄型保険の場合は元本に対しての増加率は約10%弱です。同じ年数の運用でも国によっては、非常に大きな差が開くことがわかります。 それでは海外の貯蓄型保険の事例を深掘りしていきます。運用をはじめる年齢を35歳、45歳、55歳と10歳ごとに遅らせた場合はどうなるでしょうか。運用は65歳で終了と仮定します。 共通の条件は ・500万円を預けて、65歳で解約する・通貨は米ドル・為替は1ドル=100円 としました。 結果は以下の通りです。 [35歳での貯蓄型の場合]・解約返戻金:149,270ドル →運用期間30年で約100,000ドルの増加 [45歳での貯蓄型の場合]・解約返戻金:99,317ドル →運用期間20年で約50,000ドルの増加 [55歳での貯蓄型の場合]・解約返戻金:67,000ドル →運用期間10年で約17,000ドルの増加 このように海外の貯蓄型プランではいつからはじめても遅いということはないです。自分の資金繰りに合わせた運用をすれば良いでしょう。 ですが、上記の結果からも分かるように、早めにスタートすることも重要です。 日本の保険と海外の保険の大きな違い(個人年金) 日本の年金については国会で度々議論されているように、今後は大きく変わる(条件悪化)かもしれません。そこで将来の備えとして、年金プランとしてのお金の使い方も視野に入れてみてはいかがでしょうか?…
堅実投資7つのステップ第7弾 – 海外資産運用という海外居住の特権と可能性
これまで6回に分けてお伝えしてきた『堅実投資7つのステップ』ですが、この7章をもちまして最後になります。これまでご覧になっていただき、ありがとうございました。 最終章は海外生活を送る居住者、駐在員の特権や可能性を紹介します。またこれまでご覧になっていただいた方のために、特別なダウンロード特典をご用意しました。ぜひ活用していただければと思います。 お金や情報は世界を飛び回る時代になる 2020年は新型コロナウイルスの感染拡大が止まらない中、苦しまれている方も多いのではないでしょうか。人は制限や規制は続きますが、お金や情報は世界を飛び回る時代になるのではないかと考えています。 私たちの行動はしばらくは抑制されるでしょうし、それがいつまで続くのかはわかりませんが、これからは行動が管理されていく時代になる可能性があります。例えば国をまたぐ際に健康証明を提出するようになったり、メディカルパスポートのように、ワクチン接種の有無の確認であったりと、これまでとは違う決まりルールが作られるかもしれません。 人の動きの抑制とは反対に、お金の動くスピードは早くなります。昔は銀行間の送金は3日から1週間程度の日数がかかっていました。最近は他の国への送金でも10分程度あれば手続きが完了します。またインターネットの普及により、世界の情報も瞬時に入手できるようになりました。このようにお金や情報は瞬時に、どこにでも届くような時代に変わりつつあります。 教育はオンライン化が進み、通学の必要がなくなれば、海外の学校の授業が受けられるようになるかもしれません。 世の中は急速に変わりつつあります。海外居住者・駐在員として海外生活を送られている方は、日本のニュースだけではわからない変化が海外で起こっていることを実感されているのではないでしょうか。 お金に『海外勤務』をしてもらい成長を促す あなたは海外居住者・駐在員として海外で一生懸命仕事をされていると思います。家族のため、仕事のため、お国のためなど目的は人それぞれです。そこで銀行口座の中で待機しているお金にも働いてもらいましょう。じっとしているだけではお金は増えません。お金に働いてもらうことで成長を促し、資産を増やしていくことの重要性をこれまでの動画でお伝えしてきました。 海外資産運用は海外生活をしている立場を利用した堅実な投資方法です。この特権を活かさない手はありません。お金を規制する制度は国によってさまざまです。私たちは住む国の制度に従わなければなりません。お金が増えやすい国で資産運用すれば非常に大きなメリットを享受できます。海外で居住しているのうちに保険商品の加入や外貨運用などをはじめることをおすすめします。 海外で貯蓄プランを購入することは、生涯の所得を増加させる手段になります。日本ではiDeCoやNISAなどの節税効果がある商品がありますので活用するのも有効ですが、海外で生活している現状であれば海外の積立て商品などを活用すれば、より堅実な資金増大につながります。 現在日本に住まれている方の保有している通貨のバランスが良くないと感じています。日本円の保有率が高すぎます。これまでの動画でお伝えしたように、資産全体の中で外貨を20%程度は保有することを推奨していますので、参考にしてください。 ご自身の将来のために、ぜひ一歩踏み出してみては如何でしょうか? 海外資産運用の相談をしたい方へ 最後までお読みいただいた方に特典を用意しました。ZoomやSkypeを使って30分の無料相談を行えます。 例えば・あなた専用のドルプランを作成したい・アメリカや香港、シンガポールの貯蓄プランの情報の知りたい・海外での資産運用について、不安な点を聞きたい・海外での資産運用について興味があるので、気になる点を聞きたい・相続に関する悩みを相談したい・セカンドオピニオンとして相談したい などを聞いてください。自由に使える30分としてご提供したいと考えております。 こちらのページから面談のお申し込みページにアクセスできますので、ぜひご利用ください。 ダウンロード特典の紹介 会社の人事異動は仕方ありません。好きで海外に来ている方もいれば、そうではない方もいるのではないでしょうか。どちらの場合においても、それは一つのチャンスであり人生の歴史の1ページです。 ですが、いつまでも同じところにいることは出来ないでしょう。それであればあなたが海外にいた『足跡を残してみる』という事を考えてみてはいかがでしょうか?我々110ワンテングループは、海外の貯蓄プランの購入から何十年後もしくは次の世代に続くときの出口までを二人三脚でしっかりサポートしていけたらと考えております。 先ほどご紹介した30分無料面談はさすがに抵抗があると思われる方は、別途セミナーに参加されてはいかがでしょうか?入門セミナーや帰国前セミナーなどを少人数で開催しております。 また資産運用をはじめる順番について聞きたい方や、30分相談ではなく、本格的な個別面談も対応させて頂いております。希望される方は、QRコードからお申込みいただければと思います。 最後に 時間をかけてご説明してきました「堅実投資7つのステップ」は今回で最後になります。一連の資料は以下のフォームを入力いただくとダウンロードできますので、わからない場所があればぜひ復習してください。 「自分の場合はどのような資産運用のプランがあるのか知りたい」、「この動画で資産運用に興味を持った」という方は、ぜひ弊社にご相談いただければ幸いです。 資料ダウンロードフォーム 以下のフォームを入力すると、これまでご紹介してきたデータや資料がダウンロードできます。 また、セミナーお申し込みも可能ですので、気軽にお申し込みください。
堅実投資7つのステップ第6弾 – いつから資産運用をはじめますか?年代別資産運用戦略
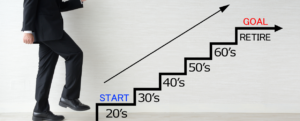
資産運用ははじめる時期によって選ぶ戦略が変わります。世代によって発生するイベントが異なるので、資金量の調整が必要です。 この記事では年代別やイベント別でどのような運用戦略を立てればよいのか考えていきます。20代から60代までの事例を紹介しますので、参考にしてください。駐在で海外生活をしており、海外資産運用や外貨運用に興味をもたれている方は必見です。 年代・保有資産で変わる『時間投資戦略』とは 資産運用には大きく分けて2つの期間に分けられます。 ひとつ目は『資産形成期間』です。働いて給与をもらったり投資して儲けたりと、さまざまな方法により資産を形成していく期間を指します。 ふたつ目は貯まった資産を活用していく『資産活用期間』です。『資産形成期間』に貯めていた資金を使います。 この2つの期間は人によって異なりますので、どう資産運用していくのか?あなたのご家庭のライフプラン、家族構成などをベースに将来イメージを決めることが重要です。 20代からの時間投資戦略案 はじめに20代からの海外資産運用のシミュレーションを紹介します。 参考事例の条件は以下の通りです。 ・26歳スタート・毎月USD500積立て・10年間支払い 65歳まで運用した場合、4,274万円になりました(1ドル=100円)。 20代から社会人として働きだす方は多いのではないかと思いますが、20代から始める海外資産運用はチャンスの宝庫といえます。なぜかと言うと、若さが持つ最大の力『長い時間』を投資に活かすことが出来るからです。更に複利運用のためパワフルな長期運用ができます。 あまりにも早期での解約は不利になりますが、長期の運用をすることで投資元本は確保されます。手間のかからない運用ができ、ポートフォリオは数兆円規模の保険会社が運用します。 30代からの時間投資戦略案 次は30代の海外資産運用のシミュレーションを見てください。 参考事例の条件は以下の通りです。 ・36歳スタート・年間USD10,000積立て・5年間支払い 65歳まで運用した場合、およそ2,210万円になりました(1ドル=100円)。 30代は結婚や持ち家の購入、子どもの出産などさまざまなイベントが起こります。そのため多くのお金が必要な時期と言えるでしょう。 しかし子どもが義務教育に入る前はお金をためるチャンスです。例えば、誕生から5年間の支払いで小学校入学前には高校・大学用の教育資金準備が完了するようなプランであれば、子どもが大きくなった時に掛かる、習い事費用やスマホ費用などの出費が多くなる時期もシッカリとお金が成長していて、十分な教育資金を確保できるでしょう。ぜひこの期間にお金をためることに注力してください。 投資したおよそ500万円が65歳には4倍の2,200万円になると想定されますが、20代のシミュレーション結果の7倍には敵いません。それは『時間が違う』からです。投資において時間は最大のパワーになります。時間の有効活用をするためには、早い時期から投資をはじめることが重要です。 40代からの時間投資戦略案 40代からの海外資産運用のシミュレーションを見ていきましょう。 参考事例の条件は以下の通りです。 ・42歳スタート・一括USD100,000払い 65歳まで運用した場合、およそ1,900万円になりました(1ドル=100円)。 40代は教育資金の増大や住宅ローンの支払いなど、お金の問題に直面する方も多いのではないでしょうか。年金はもらえるのか心配されているかもしれません。 ある程度お金が貯まってきたけど使う機会も多い40代のために、運用しながら引き出しやすいプランを紹介しました。お金の出入りが読めないような突然の出費にも対応しやすい特徴があります。 まずは、無理をせずに目の前に必要な資金を確保し、心の余裕をもった運用スタートをするようにしましょう。 50代からの時間投資戦略案 50代からの海外資産運用のシミュレーション結果です。今回は5年間積立て払いと一括払いの、2パターン用意しました。 まずはひとつめの5年間積立て払いのシミュレーション結果を見てください。参考事例の条件は以下の通りです。 ・56歳スタート・毎年USD20,000積立て・5年間支払い こちらは『確実に受け取れるドル年金プラン』です。65歳まで運用した場合、66歳から80歳まで毎月7.6万円~の年金上乗せができます。もし日本の年金制度が将来大幅に変更があったとしても、海外資産運用によって資金が確保できると考えると、安心できるのではないでしょうか。 ふたつめは一括払いのシミュレーションです。参考事例の条件は以下の通りです。 ・56歳スタート・USD100,000一括払い 66歳まで運用した場合、およそ1,340万円になりました(1ドル=100円)。 50代は子供の自立や住宅ローンの完済、勤め先の早期退職などが考えられます。子供の自立後は長生きの為の貯蓄・運用資金を捻出できる最後の期間です。ご自身のセカンドライフを考える時期といえるでしょう。 例えば、子どもが自立すると支出がかなり削減されるので、お金に余裕ができます。また早期退職されれば早期退職金が支給されますので、投資にあてることにより資金の増大を狙えるでしょう。紹介しました『確実に受け取れるドル年金プラン』と『一括支払いプラン』の組み合わせは可能ですので、自由度の高い資産運用ができます。 60代からの時間投資戦略案 最後に60代のシミュレーションです。 参考事例の条件は以下の通りです。 ・65歳スタート・USD250,000一括払い 60代になると子どもが自立し夫婦の生活に入っているのではないでしょうか。趣味や社会貢献をされたり第二の人生を歩んでいるかと思われます。そのため60代は自分のためにお金を使う時期といえるでしょう。 シミュレーションしたのは支払ったお金を『即時年金(すぐ受け取れる年金)』として受け取るプランです。100歳まで毎月12万円を確保できるので、年金の上乗せとして考えてください。仮にご夫婦の『どちらかが死亡』した場合でも、継続して遺された遺族に毎月8万円の支払いが続けられますので、生活の心配を減らせるのが最大のメリットです。 できるだけ長く資金を受け取れる仕組みを作ると、安心してゆとりある老後が過ごせます。 資産運用のポートフォリオは年齢やイベント別で異なる 年代別やイベント別に資産運用や外貨運用をどのようにしていけばよいのかをシミュレーションしました。 ・20代は若いうちから資産運用をはじめると大きなリターンが得られる。 ・30代は結婚や持ち家の購入、子どもの出産などさまざまなイベントが起こるが、お金をためられるチャンスでもある。 ・40代は教育資金の増大や住宅ローンの支払いなど、お金の問題に直面する方が多い。運用しながら引き出しやすいプランを選択すれば、突然の出費でも対応できる。 ・50代は子供の自立や住宅ローンの完済、勤め先の早期退職などが考えられる。早期退職金を投資に回せばリターンが期待できる。 ・60代は子どもが自立し夫婦の生活に入る方が多い。できるだけ長く資金を受け取れる仕組みを利用すれば老後に備えられる。 紹介したのはほんの一例です。リターンの数字にとらわれずに、決して無理をしない資金管理をしてください。年齢や資金量など、個人に適したプランがありますので、興味を持たれた方は一度お問い合わせをされてはいかがでしょうか。
堅実投資7つのステップ第5弾 – あなたは平均以上?平均以下?他の人が資産運用にかけるお金の集計結果を発表します
これまでの動画では資産運用や外貨運用の重要性をお伝えしてきました。「貯めてきたお金を資産運用に回して有効活用しよう」と思われた人もいるのではないでしょうか。しかしはじめての資産運用はわからないことが多いもの。資産運用をしている人がどのように運用しているのか気になりますよね。 今回は集計データを使って、他の人が資産運用にどれくらいの予算をあてているのか紹介します。また支払い方法別の事例を用いて、どれくらいの返戻率があるのか比較しているので、こちらも参考にしてください。 海外資産運用にかける金額(毎月投資の場合) 毎月投資した場合の事例を見ていきましょう。いわゆる『ドルコスト平均法』を使った資産運用です。 月払いの集計結果は以下の割合でした。 ①月々USD300:21%②月々USD500:38%③月々USD700:24%④月々USD1,000:14%⑤それ以上:3% 最も多い月払いの金額はUSD500の38%でした。資産運用の投資金額は最低USD100前後が目安になっています。 なぜまとまったお金があるのに、わざわざ積立をする必要があるのか?ということですが、 『積立て ✕ ドルコスト平均法 ✕ 世界へ投資』は資産運用の基本となります。 更に、為替のタイミングや、毎月一定額を感情抜きに買い入れるためのトレーニングなど。資産形成の土台部分をしっかりと積み上げていくことに繋がります。 積立の仕方は簡単。 ①香港の銀行口座引き落とし ②海外のクレジットカード払い ③日本のクレジットカード払い など、有効な通貨で積立を開始しましょう。 海外資産運用にかける金額(年間投資の場合) 年間投資は毎月引き落としされるよりも、ボーナスや海外勤務で貯まった外貨など、お金が貯まったときに払いたい人向けです。 年払いの集計結果は以下の割合でした。 ①年間USD3,600:28%②年間USD4,800:49%③年間USD9,600:18%④年間USD15,000:4%⑤それ以上:1% 最も多い年払いの金額はUSD4,800の49%でした。日本円だとおよそ50万円くらいになります。最低投資金額の目安はUSD2,400前後です。 海外での駐在期間の目安が何年なのか?今後何年間払い続けられるのか?という支払期間を考えること。 また、例えば65歳の時点でいくらあればうれしいのかなどの目安がわかれば、投資金額が決められるでしょう。 どちらにしても、大事なのは『出口のタイミング』をしっかりと意識しておくことです。 海外資産運用にかける金額(一括投資の場合) 海外生活中に貯まったお金を投資に使いたい場合、一括投資を選ばれる人は非常に多いです。現在手元にあるお金で一括投資をしたあとに、毎月または毎年積み立てる両建てで運用する人もいます。 一括払いの集計結果は以下の割合でした。 ①一括USD10,000以上USD50,000未満:33%②一括USD50,000以上USD99,999未満:48%③一括USD100,000以上:10%④それ以上:9% 一括投資金額における平均値はUSD50,000前後が多いです。海外で働きはじめの1年から2年目くらいで投資商品を購入し、、帰国間際の4年から5年くらいでもう1件追加契約をして帰国される方も多いです。 1度目の駐在中に、海外での資産運用をせずに帰任して後悔してしまい、2度目の海外駐在では赴任後すぐに検討を開始しました!と言われる方もいらっしゃいました。 投資額と運用期間の平均値はいくつ? これまでご紹介した月払い、年払い、一括払いの投資額を平均すると以下になります。 平均投資額 ・毎月積立て投資:USD606・毎年積立て投資:USD6,188・一括投資:USD50,000 これらの金額は、あくまでも平均値ですので、参考にして頂くことは良いのですが、あくまでも他の家庭の話ですので、最終的にはコンサルタントにてヒアリングの上、無理なく無駄なく『堅実な投資』『堅実な運用』を見つけてまいりましょう。 次に『運用の出口のタイミング』についての纏めとなりますが、どのくらいの期間、運用しておきたいのか?聞き取りをしたデータの平均値は以下になります。 平均運用期間・寝かす期間:15年(目的による) 集計値はあくまでも平均値です。数字に縛られないでください。ご自身のライフプランをベースに設定することが重要です。 では、これまで集計してきた平均値で運用した場合どうなるか? を、元本確保型の保険商品に投資したものと仮定して見ていきましょう。 <事例>毎月積立て(貯蓄重視型保険プラン) 毎月の積立てでどれくらいのリターンが得られるのかをシミュレーションしました。以下の条件で運用すると仮定した場合、どのようになるのか見ていきましょう。 【運用条件】・40歳スタート・毎月USD606積立て・10年間支払い・支払い総額USD72,720 結果は15年で140%、20年で197%になります。20年間運用するとおよそ2倍になると試算されました。 海外の保険会社は時代の流れによって保険会社がポートフォリオを変更するのが特徴です。例えば株価が下がっていれば保守型の運用に切り替え、資産を守ります。逆にリスクオンと判断した際には成長型の運用に切り替え、株式などの比率を増やして資産の拡大に努めるのです。 個人ではできない何十兆円ものお金を動かす中で、資産の最大化を目指すポートフォリオの構築に励んでいます。資産を安定的に効率よく増やすには検討しても良いでしょう。 ただし、弱点としては、短期の出口(3年、5年など)を設定する場合には、今回ご紹介しているプランは適さないので、別のプランをご選択頂くことになります。 <事例>毎年積立て(貯蓄重視型保険プラン) 次は年払いを見ていきましょう。以下の条件でシミュレーションしました。 【運用条件】・40歳スタート・年間USD6,188積立て・5年間支払い・支払い総額USD30,900 15年で170%、20年で240%と増加する試算になりました。こちらもポートフォリオは保険会社が変更するので、投資家側は特にすることがありません。手間をかけず安定的に堅実運用ができるメリットがあります。 <事例>一括払い(貯蓄重視型保険プラン) 最後に一括払いです。条件は以下になります。 【運用条件】・40歳スタート・支払い総額USD50,000 これまでの支払い方法の中で運用効率がよいのが一括払いです。返戻率は毎年払いよりさらに良く、15年で192%、20年で248%と試算されました。リターンが最も大きくなりやすいのが特徴です。 しかし注意点もあります。一括払いは一度に全額支払うため、為替の変動により返戻率が変動する可能性があります。また、目標金額に対して一括資金だけだと不十分なことも多いため、毎月払いや毎年払いと併用し、為替リスクの分散と、毎月シッカリと土台作り運用をすると良いでしょう。…
堅実投資7つのステップ第4弾 – 日本で貯蓄はナンセンス!?知って驚く外資運用のリターン率
海外での資産運用にメリットが有るのは分かるとして、外貨は資産をどれだけ持っていれば良いのか?目安は資産の20%を組み入れるのがおすすめです。日本国のポートフォリオの20%は米ドルなどの外貨で構成されており、自国通貨に対してリスクヘッジをしています。しかし「外貨にして大丈夫なのかなぁ〜」と不安に思う人もいるのではないでしょうか。 そこで海外での堅実な外貨運用のリターンはどれくらいあるのかを紹介します。リスクリターン早見表や日本と海外の保険商品の違いなどを例に解説するので、具体的な数字が知りたい人はぜひ参考にしてください。 資産運用におけるリスクリターン早見表 まずは外貨運用のリスクとリターンを知っておきましょう。リスクリターン早見表を見てください。表の上にいくほどリターンが高く、右にいくほどリスクが高くなります。 最近でこそ、インターネット証券会社などの流行で、株式運用や、もう少しリスク高めの先物、FXトレードなどへのアクセスが簡単になっています。 また『資産運用3階建て理論』というのを公開しますので、楽しみにしておいて欲しいのですが、資産運用の順番というのをしっかりと守って、将来の資産形成をしっかり完成させましょう。 Youtubeや、サロンなどで儲かる儲かるという情報も本当にたくさん目にするようになりました。 本当に指標となる情報もありますが、そうならないお金を失ってしまうような情報はそれ以上に存在しています。 資産運用に関する『時間管理術、資金管理術』をしっかり身につける前に、ハイリスクハイリターンの手法に手を出して、カモにされないように、お金を失わないようにしましょう。 弊社は、儲かる株教えます!という会社ではありません。 しっかりと本業をもち、家族やプライベートを犠牲にすること無く、安定的な堅実運用で資産を育てたい人に向いている『ミドルリスク・ミドルリターン』エリアにある運用手法ついて強みのある会社です。それでは『ミドルリスク・ミドルリターン』の特徴を見ていきましょう。 ・安定して運用できる・元本が確保できる・外貨で運用する・債券の安定と株式のリターンのバランスが良い・通貨分散が可能である 全世界へ手間をかけずに比較的安定した投資ができる点がメリットと言えるでしょう。手間をかけないということは、金融機関が投資配分、投資先などを考慮し、投資家へのリターンを確保するということです。 また、ミドルリスク・ミドルリターンでご紹介できる運用手法、プランについては、運用期間が10年を超えるようなものであれば、元本を確保しながら、リターンを確保するという、それこそ安心感のある堅実運用の醍醐味でしょう。 ミドルリスク・ミドルリターンの代表選手海外の貯蓄型保険と日本型。 それでは貯蓄型保険の一時金を運用した場合、日本と海外ではどのような違いがあるのかを見ていきましょう。海外は香港を例にしています。 共通の条件は 以下のとおりです。 ・35歳男性 ・一括払い、一括受け取り ・500万円を預けて、65歳で解約する です。 [日本の貯蓄型の場合]・解約返戻金:約549万円・解約返戻率:109.8%・増えた金額:49万円 [香港の貯蓄型の場合]・解約返戻金:約1,500万円・解約返戻率:300%・増えた金額:1,000万円 香港の貯蓄型保険の場合は30年間運用すると、投資元本が3倍に増えました。一方、日本の貯蓄型保険の場合は元本に対しての増加率は約10%弱です。同じ年数の運用でも国によっては、非常に大きな差が開くことがわかりました。 それでは海外の貯蓄型保険の事例を深掘りしていきます。運用をはじめる年齢を35歳、45歳、55歳と10歳ごとに遅らせた場合はどうなるでしょうか。運用は65歳で終了と仮定します。 共通の条件は ・500万円を預けて、65歳で解約する ・通貨は米ドル ・為替は1ドル=100円 としました。 結果は以下の通りです。 [35歳での貯蓄型の場合]・解約返戻金:149,270ドル→運用期間30年で約100,000ドルの増加 [45歳での貯蓄型の場合]・解約返戻金:99,317ドル→運用期間20年で約50,000ドルの増加 [55歳での貯蓄型の場合]・解約返戻金:67,000ドル→運用期間10年で約17,000ドルの増加 海外の保険商品は運用期間の長さに比例して、解約返戻金が増える結果になりました。このデータを見て興味を持った人がいるかもしれません。しかし、いざ外貨運用をはじめようとすると躊躇してしまい、時間だけが過ぎてしまう経験はありませんか。 早くはじめればはじめるほど結果に違いが生じます。機会損失にならないためにも、早く運用をはじめることをおすすめします。 日本の保険と海外の保険の大きな違い(個人年金) 次は個人年金を比較します。日本の年金事情に不安を抱えており、個人年金で備えている人も多いのではないでしょうか。先ほどと同じように、日本と海外の個人年金の違いを見ていきましょう。こちらでも海外は香港と仮定しています。 共通の条件は ・35歳男性 ・一括払い、生涯終身年金に加入している ・1,000万円を預ける としました。 [日本の個人年金の場合]65歳から年金を10年間受けとった場合、以下の通りです。 ・受取年金総額:1,120万円・受取年金率:112.0%・増えた金額:120万円 [香港の個人年金の場合]65歳から年金を81歳まで16年間受けとった場合、以下の通りです。 ・受取年金総額:2,400万円に解約金2,000万円・受取年金率:約440%・増えた金額:3,400万円 貯蓄型保険の事例と同じように、大きな差がつく結果となりました。海外の保険は長生きすればするだけ年金がでるタイプでシミュレーションしています。もし100歳まで生きた場合はさらに受取年金の総額が増えるので、日本の個人年金との違いがより鮮明になるでしょう。 セミナーや個別面談に参加した人たちの感想 セミナーや個別面談に参加した人たちの感想をいくつかご紹介します。 「職場の同僚から紹介されてセミナーに参加しました。説明を聞いてびっくりしました。対応できる投資金額の準備やどう運用していきたいのかを明確にしたいと思いました。」 「帰国前ではなく、香港に駐在して海外生活がはじまったらすぐセミナーに参加したほうがいい。」 「海外の保険は日本と大きく異なっていて面白かった。」 「保険商品の具体的な例や計算を示していただき、香港の保険の良さがわかりました。」…
堅実投資7つのステップ第3弾 – あなたのポートフォリオは合ってる?外貨保有率の相場をチェック
どれくらい外貨運用をすべき? 「日本の貯金や保険商品、家や年金などはすべて日本にあります」、「海外駐在時に銀行に貯まっている外貨も日本に送ってしまい、一部分しかありません」といった話を聞くことがあります。 外貨準備の必要性はわかっているものの、外貨をどれくらい保有しておけばいいのでしょうか。今回は外資運用をする際にどれくらいの金額があれば良いのかをご説明します。 資産運用の金額は人それぞれ 資産運用の金額は人によってことなります。特に外貨運用ともなると、参考になる人はまわりにいないのではないでしょうか。そこで今回は企業や国がどれくらい外貨を持っているのかという観点でお話します。 まずは個人を例として見ていきます。 海外で駐在員として働いていても、家や日本円の預貯金などは日本に置いている人も多いのではないでしょうか。そのため働いて受け取った外貨を日本円に換金して、日本に送ることが多いです。 ・あなたの資産総額は?・その資産の種類は?(預貯金、保険、財形、株、投資信託、不動産etc)・あなたの保有通貨は?(米ドル、ユーロ、豪ドル、香港ドル、人民元etc) これらをしっかり把握できていますか? 次に企業の観点です。 現在は日本に回帰していると言われていますが、香港やシンガポールを中心に、ベトナムやインドネシア、フィリピン、タイ、インドなどで企業や工場の進出が広がっています。日本の企業も海外で稼ぐことが大事だと認識しており、海外売上比率、海外資産比率が上がっているようです。 海外に進出している企業は海外でどれだけ売上をとれるか日々考えているので、海外でお金を保有している企業は増えています。 ・会社の資産総額は?・会社の資産の種類は?・会社の国内・海外の売上のバランスは? 最後に国の観点です。 ・国の資産総額は?・資産の種類は?・国の資産のバランスは? ※詳細の数値は下部のデータを御覧ください。 国や企業は外貨の準備をしています。これらの外貨比率を見た際に、あなたの保有する外貨はどれくらいありますか? おそらくかなり低い割合でしょう。しかし海外で資産運用することはごく当たり前になっていることを認識してほしいのです。 国のポートフォリオ、外貨は約20% 総資産825兆円のうち150兆円が外貨です。以下のデータを参考にしてください。 令和2年5月末日現在:US1,378,239百万ドル 固定資産ほか:336兆円貸付金:108兆円運用委託金:112兆円有価証券:119兆円外貨準備高対日本資産:150兆円(約20%) 資料:財務省外貨準備等の状況令和2年5月末時点 日本銀行資金循環統計 平成30年度国の財務書類より 家庭でのお金の考え方とは異なりますが、参考になるのではないでしょうか。日本人は日本円資産が多いです。不動産や年金、貯金もほぼ日本円で保有しています。日本の外貨準備のほとんどは米ドルです。外貨準備の3%は『金Gold』などを組み入れており、自国通貨へのリスクヘッジをしています。 あなた自身に置き換えて考えた時に外貨保有はどのくらいあるのか?まずは総資産の20%に向けて外貨保有率を高めていきましょう。 日本の外貨保有率20%を目安に組み入れる 海外生活を送っている駐在員は日本にいる家族や家などの資産のために、外貨を日本円に換金して送っていることが多いです。しかし企業や国は外貨の組み入れ比率を上げています。海外で外貨運用をするのは当たり前になっているのです。 日本の国としての外貨保有率は20%です。外貨運用に興味がある人は、まずは日本のポートフォリオの外貨保有率20%を目安にしてみてはいかがでしょうか。
堅実投資7つのステップ第2弾 – 集計結果公開!どんな人が資産運用の相談をしているのか?
どのような方が資産運用の相談をされるのか、バックグラウンドやステータスを公開していきます。 本レポートの集計データについて 過去1年間(2019年7月~2020年6月)に弊社ビジネスの新規契約や追加契約、セミナー参加などに関わった総数458名の情報を使用しています。各項目に分けたデータを分析しました。資産運用の価値観などをもとに、本レポートに関係がありそうなデータのみ掲載しています。 相談者の内訳 相談者の内訳は以下の通りです。 現地駐在者:66%現地勤務者:12%現地永住者:10%現地ビジネス運営者:7%その他:5% ご相談いただいた30代~40代は資産運用に興味を持っている 海外在住の年齢ゾーンは30代~40代がほぼ同数の割合です。最近の傾向として2度目、3度目の海外在住経験のある50代後半~60代の相談が増えてきました。また海外赴任を経験させるために駐在員になった20代も増加傾向にあります。 20代:9%30代:32%40代:34%50代:20%60代:5% 初回ご相談時の海外駐在期間は1年~3年未満が最も多い 1年~3年未満が最も多いです。海外赴任初期から海外資産運用をスタートさせる方や現地通貨が貯まるまで時間を空けてはじめる方。また駐在期間が満了するギリギリに相談される方、最期まで海外資産運用をすることなく帰任される方など、さまざまです。 1年未満:15%1年~3年未満:66%3年~5年未満:12%5年以上:7% 家族子供ありが最も多く資産運用に興味を持っている 2019年は家族子供ありが46%と大部分を占めていましたが、コロナショックによりこれまでの常識が崩壊しました。 独身:18%夫婦:18%単身赴任:9%家族子供あり:46%独身子供あり:9% 金融系は資産運用への関心が強い 意外にも金融系からのご相談が多いです。ご質問内容の多くは帰国後の対応について聞かれます。金融機関らしく堅実なプランを選択されるのが特徴です。 金融系:35%商社系:28%物流系:18%飲食系:12%その他:7% ※それぞれ日系、外資系問わず ご相談された方の半数は日本で持ち家がある 持ち家がある方が大部分を占めます。20代や30代の若いご夫婦であれば、帰任後に購入を検討されている場合も多いです。 あり:52%なし:29%帰任後に購入予定:19% 現地通貨の使い方は食費がトップ 本レポートをまとめている2020年7月現下旬現在は香港では外食が制限されています。今後はテイクアウトや自炊などが増えていくかもしれません。 食費:40%光熱費:6%接待交際費:10%習い事費用、買い物:30%預金・資産運用など:14% 日本円と香港ドルの保有率は100% 各国のさまざまな通貨を保有しています。勤務地の通貨と日本円、そして基軸の米ドルは人気です。日本円と香港ドルは100%が保有しています。土地柄で人民元も隠れた人気があります。 ①JPY日本円:100%②HKD香港ドル:100%③USD米ドル:55%④RMB人民元:50%⑤SGDシンガポールドル:20%⑥MYRリンギット:15%⑦GBP英国ポンド:8%⑧AUDオーストラリアドル:7%⑨その他:9% 海外と日本の所得分配はさまざま 給与分配割合(日本:海外)を見ていきましょう。為替バランスなどを毎月、または1年毎に見直す企業がありさまざまです。海外手当てのみ海外で受け取り、ボーナスは日本の口座へ振り込むパターンも多く見受けられます。単身赴任か、家族帯同かなど、ご家庭の環境によりさまざまです。 日本90:10海外:10%日本70:30海外:20%日本50:50海外:20%日本40:60海外:21%日本30:70海外:28%その他:1% ご相談の目的は資産運用と答えた方が多い 余剰日本円の活用は駐在期間がベストのタイミングです。海外居住の記念は駐在ならではと言えるでしょう。 ①貯まった外貨預金を有効に増やしたい:23%②安定的な資産運用をしたい(学費・年金):16%③子供の誕生を機に生命保険として:16%④余剰日本円の有効活用:8%⑤外貨保険のメリット・デメリットを知りたい:8%⑥海外居住の記念:8%⑦独身のうちにできる貯蓄:8%⑧何から始めるべきかわからない:8%⑨日本の保険契約内容を確認:4%⑩興味本位(良い投資があれば):1% 駐在員は元本保証の資産運用が好み 安定志向の駐在員がセミナーや相談に参加されているため、株やFXなどは趣味レベルでは触れていますが、元本が確保されているタイプの運用をする方が多数です。 日本の保険・積立て:30%日本で投資信託:10%日本での預貯金:10%会社の財形:10%海外の保険・積立て:9%株・FX:8%不動産:7%iDeCo・NISA:5%ビットコイン:1%不明:10% 日本円以外に保有・運用したい外貨は米ドル セミナー参加前は毎月せっせと日本円に交換していた人がいました。米ドルでの運用が人気があります。日本円での安定運用はなかなか難しいです。 米ドル:44%豪ドル:22%NZドル:14%ユーロ:13%人民元:5%その他:2% 日本の年金に対しては期待していない方が多い 50代後半ではある程度現実的な受け取りのイメージがありますが、20代とは全く異なり、世代間によって温度差がある結果になりました。年金制度は75歳からの受け取りになるなど、状況により改正されています。これからは自己責任の強化が求められるでしょう。 もらえるが金額は期待できない:52%ほぼないと考えている:21%もらえる:17%先のこと過ぎてイメージがわかない:10% お金を寝かせる期間は15年以上が最も多い 15年以上運用を寝かせる方が多いようでした。年齢にもよりますが、「年金準備は20年以上」「教育準備は10年以上」時間があると有効です。 5年間:7%10年間:10%15年間:38%20年間:25%20年以上:15%わからない:5% 海外の銀行口座については半数の方が口座を維持したい この質問も世代間や海外生活歴により温度感が異なります。インターネットバンキングや銀行アプリが便利になり、上手に維持したい人が増えています。とはいえ年々KYCやセキュリティー強化が進んいるため、口座を維持するためにはある一定のITスキルは必要になりそうです。 可能であれば維持したい:17%ぜひ維持したい:52%帰国後維持できるのかわからない:10%維持が大変であれば閉鎖したい:21% 資産運用に興味を持たれた方はご相談ください 資産運用の目的は、将来のお金の不安を解消したいと考えることがきっかけである場合が多いです。最近は海外の銀行口座を残す人も多く、海外勤務されているだけに外貨を比較的保有しています。海外駐在が2回目という方も珍しくありません。 比較的普通の方でも海外資産運用をはじめています。日本の保険相談も一緒にされるご家庭も多いので、外貨運用や保険商品などに興味を持たれた方はまずはご相談されてはいかがでしょうか。

